
SBT đẩy mạnh tăng trưởng mảng gạo và F&B
Chứng khoán Yuanta đánh giá Công ty Cổ phần Thành Thành Công – Biên Hòa (AgriS, HoSE: SBT) đang bước vào chu kỳ tăng trưởng mới, với chiến lược đa dạng hóa nguồn thu, mở rộng các mảng gạo, thực phẩm và đồ uống (F&B), hướng tới mục tiêu doanh thu 60.000 tỷ đồng vào năm tài chính 2030.
Ngày 15/10/2026, Chứng khoán Yuanta công bố báo cáo phân tích lần đầu đối với cổ phiếu SBT, đưa ra khuyến nghị MUA với giá mục tiêu 26.500 đồng/cổ phiếu.
Mức giá này cao hơn 17,3% so với giá đóng cửa 22.600 đồng/cổ phiếu tại ngày 14/10/2026, thời điểm Yuanta thực hiện định giá. Đến ngày 19/10, SBT đóng cửa ở 22.500 đồng/cổ phiếu, tức vẫn còn cách khoảng 18% so với giá mục tiêu của Yuanta.
Theo Yuanta, triển vọng của SBT đang sở hữu một câu chuyện tăng trưởng dài hạn đáng chú ý, dựa trên ba trụ cột: vị thế dẫn đầu trong ngành đường, tăng trưởng ổn định của mảng kinh doanh cốt lõi và tốc độ mở rộng nhanh của các mảng ngoài đường.
SBT mở rộng dư địa tăng trưởng từ các ngành hàng ngoài đường
Theo báo cáo phân tích, điểm đáng chú ý trong triển vọng của SBT là quá trình chuyển dịch cơ cấu doanh thu, từng bước gia tăng đóng góp từ những ngành hàng có giá trị gia tăng cao, đặc biệt là gạo và F&B.
Hiện, mảng kinh doanh đường vẫn chiếm 82% doanh thu năm 2026 của SBT. Tuy nhiên, tỷ trọng doanh thu ngoài đường đã tăng từ 8% năm 2025 lên 18% trong 2026. SBT đặt mục tiêu doanh thu của mảng kinh doanh ngoài đường tăng lên 40% vào năm tài chính 2030 với mục tiêu doanh thu là 60.000 tỷ đồng.
Riêng năm tài chính 2027, Yuanta dự báo doanh thu ngoài đường tăng 47% lên khoảng 7.200 tỷ đồng, tương đương 25% tổng doanh thu SBT.
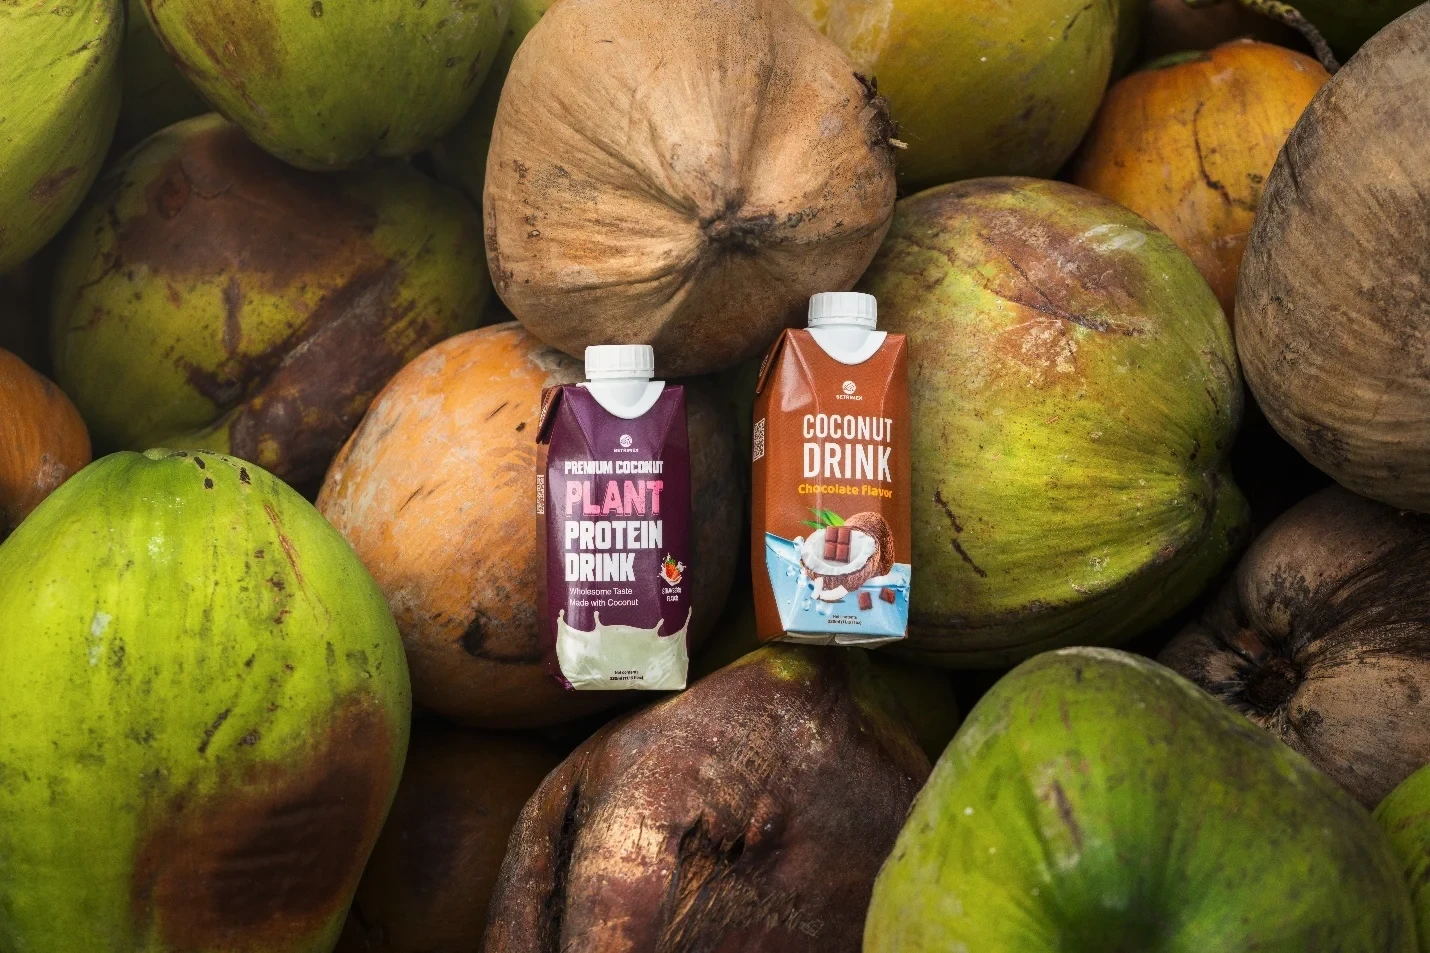
Đáng chú ý, mảng F&B đang được kỳ vọng tăng trưởng nhanh, với doanh thu dự phóng đạt khoảng 870 tỷ đồng, tăng 45% so với năm trước. Việc mở rộng danh mục sản phẩm thực phẩm và đồ uống được đánh giá có tiềm năng cải thiện cơ cấu doanh thu và biên lợi nhuận dài hạn của doanh nghiệp.
Ở cấp độ hợp nhất, Yuanta dự báo doanh thu thuần năm tài chính 2027 của SBT đạt khoảng 28.600 tỷ đồng, tăng 7% so với cùng kỳ. Động lực tăng trưởng chủ yếu đến từ các ngành hàng ngoài đường, góp phần bù đắp sự suy giảm dự kiến của hoạt động kinh doanh đường.
Cùng với sự chuyển dịch cơ cấu doanh thu, lợi nhuận được kỳ vọng tăng với tốc độ cao hơn. Theo đó, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ dự kiến đạt 922 tỷ đồng, tăng 9,5% so với năm tài chính 2026.
Ở cấp độ hợp nhất, Yuanta dự báo doanh thu thuần năm tài chính 2027 của SBT đạt khoảng 28.600 tỷ đồng, tăng 7% so với cùng kỳ. Động lực tăng trưởng chủ yếu đến từ các ngành hàng ngoài đường, góp phần bù đắp sự suy giảm dự kiến của hoạt động kinh doanh đường.
Cùng với sự chuyển dịch cơ cấu doanh thu, lợi nhuận được kỳ vọng tăng với tốc độ cao hơn. Theo đó, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ dự kiến đạt 922 tỷ đồng, tăng 9,5% so với năm tài chính 2026.
Từ góc nhìn của Yuanta, dư địa tăng trưởng dài hạn của SBT gắn với khả năng duy trì vị thế ngành đường và từng bước chuyển hóa các khoản đầu tư vào gạo, F&B thành kết quả kinh doanh thực chất.
Tiến độ tái cấu trúc danh mục, hiệu quả phân bổ nguồn lực và mức đóng góp ngày càng lớn của các ngành hàng ngoài đường sẽ là những yếu tố quan trọng phản ánh chất lượng tăng trưởng của doanh nghiệp trong giai đoạn hướng tới mục tiêu doanh thu 60.000 tỷ đồng vào năm tài chính 2030.