
Minh bạch dòng tiền để bảo vệ uy tín hàng xuất khẩu
Trong hoạt động xuất khẩu, hàng hóa đã được giao và tiền đã về tài khoản chưa có nghĩa giao dịch đã hoàn toàn an toàn. Nếu doanh nghiệp nhiều lần nhận ngoại tệ từ những chủ thể không đứng tên trong hợp đồng, trong khi chứng từ chuyển tiền không xác định được hợp đồng, hóa đơn hoặc lô hàng tương ứng, có thể phát sinh rủi ro về pháp lý và tuân thủ.
Khi số ngoại tệ nhận được trong hoạt động xuất khẩu ngày càng tăng, doanh nghiệp cần trả lời được những câu hỏi căn bản: Ai thực sự chuyển tiền? Chuyển thay cho ai? Khoản tiền thuộc giao dịch nào và nguồn tiền có thể kiểm chứng hay không?
Thanh toán qua bên thứ ba không mặc nhiên trái pháp luật
Trong thương mại quốc tế, bên mua có thể chỉ định công ty mẹ, công ty liên kết, đại lý hoặc chủ thể khác thanh toán thay. Vì vậy, không thể chỉ dựa vào việc người chuyển tiền không phải người mua để kết luận giao dịch bất hợp pháp.
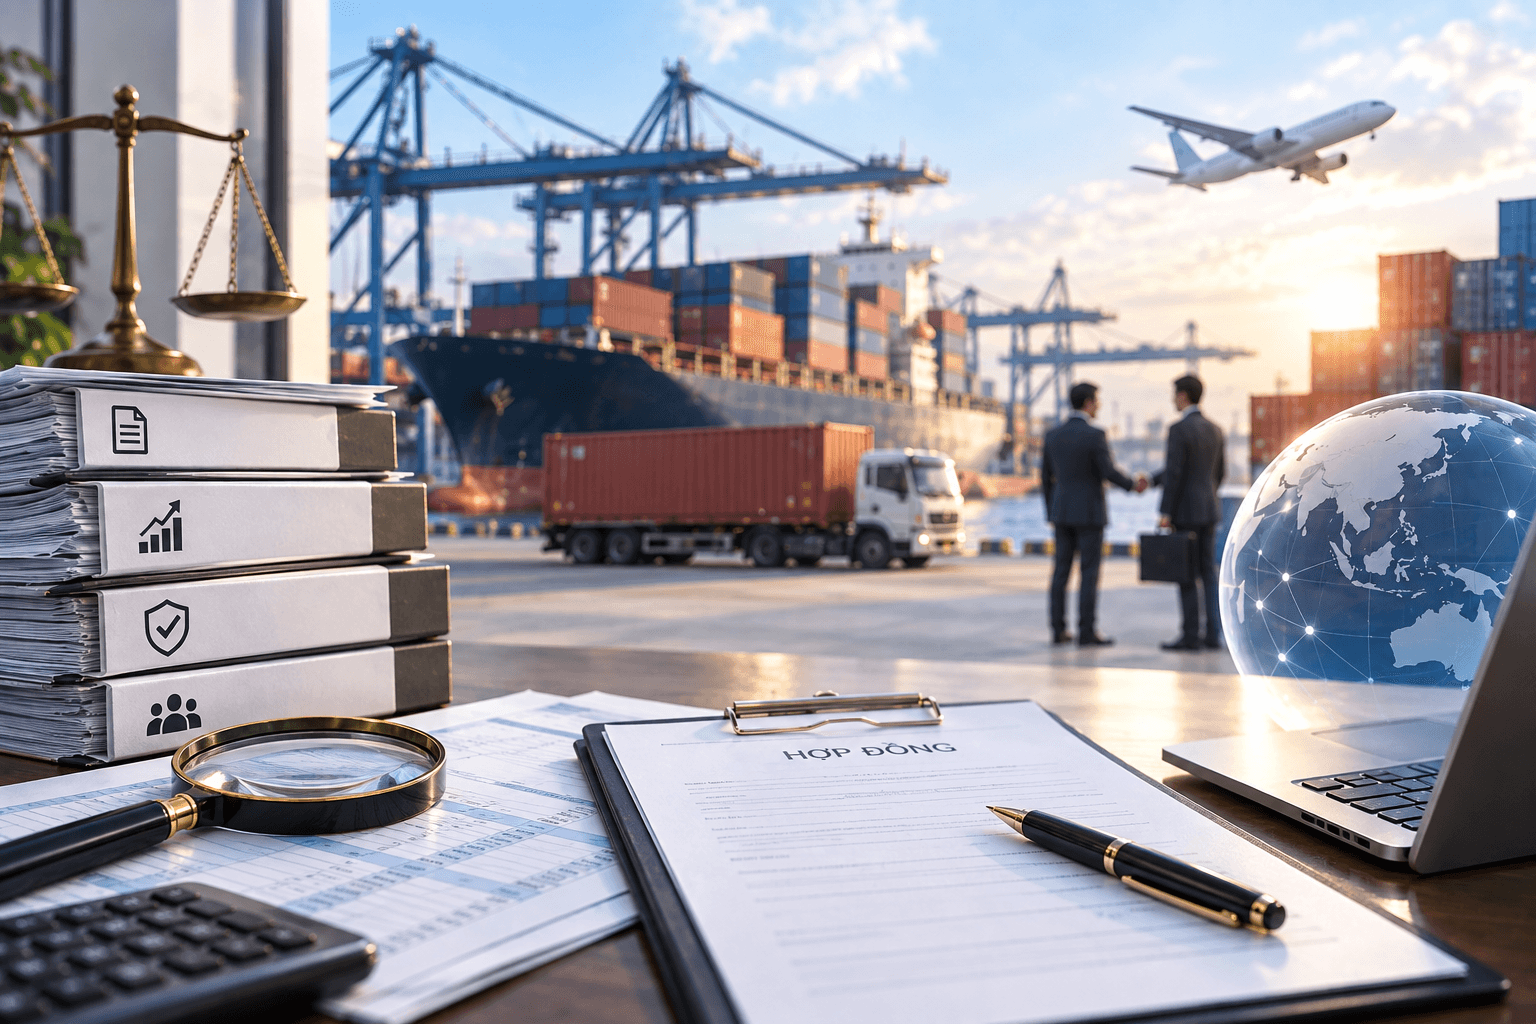
Tuy nhiên, sự linh hoạt trong thanh toán không đồng nghĩa với việc bỏ trống căn cứ của dòng tiền. Hợp đồng, phụ lục hoặc văn bản chỉ định cần thể hiện người thanh toán thay, quan hệ với bên mua và nghĩa vụ được thanh toán. Từng khoản tiền cần được đối chiếu với hóa đơn thương mại, vận đơn, phiếu đóng gói, chứng từ giao nhận và tờ khai hải quan.
Nếu không thiết lập được mối liên hệ đó, một khoản tiền có nguồn gốc hợp pháp vẫn có thể trở thành khoản tiền khó giải trình khi doanh nghiệp, ngân hàng hoặc cơ quan có thẩm quyền cần xác minh.
Ranh giới giữa thiếu chứng từ và trách nhiệm hình sự
Dòng tiền có dấu hiệu bất thường chỉ là căn cứ để kiểm tra, không thể thay thế việc chứng minh đầy đủ các yếu tố cấu thành tội phạm. Không nên hình sự hóa một giao dịch thương mại chỉ vì hồ sơ chưa hoàn thiện; nhưng cũng không thể coi mọi khoản tiền đi qua ngân hàng đều đương nhiên hợp pháp.
Khoản 1 Điều 3 Luật Phòng, chống rửa tiền năm 2022 xác định rửa tiền là hành vi của tổ chức, cá nhân nhằm hợp pháp hóa nguồn gốc của tài sản do phạm tội mà có.
Theo Điều 324 Bộ luật Hình sự, tội rửa tiền được xem xét khi người thực hiện có những hành vi được điều luật quy định đối với tiền, tài sản do mình phạm tội mà có hoặc biết hay có cơ sở để biết là do người khác phạm tội mà có, chẳng hạn tham gia giao dịch nhằm che giấu nguồn gốc bất hợp pháp, sử dụng tài sản đó vào hoạt động kinh doanh hoặc che giấu thông tin về nguồn gốc, bản chất, quá trình di chuyển hay quyền sở hữu của tài sản.
Vì vậy, nhận tiền từ bên thứ ba, dù nhiều lần hoặc có giá trị lớn, không tự thân đủ để xác định hành vi rửa tiền. Việc đánh giá phải dựa trên nguồn gốc tài sản, mối liên hệ giữa các chủ thể, mục đích và bản chất của giao dịch cùng những hành vi cụ thể có liên quan.
Rủi ro về trốn thuế cũng có thể phát sinh nếu doanh nghiệp cố ý không kê khai hoặc khai sai nghĩa vụ thuế, không ghi nhận các khoản thu liên quan đến số thuế phải nộp, sử dụng hóa đơn, chứng từ không hợp pháp hoặc khai sai thực tế hàng hóa xuất khẩu, nhập khẩu theo những trường hợp được Điều 200 Bộ luật Hình sự quy định. Việc xử lý hình sự còn phụ thuộc vào số tiền trốn thuế và các điều kiện luật định.
Do đó, không thể chỉ nhìn vào chênh lệch giữa số tiền thực nhận và giá trị thể hiện trên một chứng từ để kết luận doanh nghiệp có hành vi trốn thuế. Cần xác định bản chất khoản tiền, nghĩa vụ thuế liên quan, cách thức kê khai và hành vi cụ thể của doanh nghiệp.
Nếu hợp đồng xuất khẩu được tạo lập trên cơ sở thông tin gian dối nhằm làm cho bên khác tin và giao tài sản, trong khi người nhận tiền có mục đích chiếm đoạt, hành vi có thể được xem xét theo quy định của pháp luật hình sự về tội lừa đảo chiếm đoạt tài sản.
Tuy nhiên, không phải mọi trường hợp chậm giao hàng hoặc vi phạm hợp đồng đều là tội phạm. Ranh giới giữa tranh chấp thương mại và hành vi lừa đảo phụ thuộc vào các dấu hiệu gian dối, mục đích chiếm đoạt và những tình tiết cụ thể của vụ việc, không chỉ dựa vào việc hợp đồng cuối cùng không được thực hiện.
Uy tín có thể bị ảnh hưởng trước khi phát sinh tranh chấp
Một dòng tiền thiếu thông tin hoặc chứng từ đối chiếu có thể khiến doanh nghiệp phải bổ sung hồ sơ, giải trình với ngân hàng, đối tác hoặc cơ quan có thẩm quyền. Điều này có thể làm kéo dài thời gian xử lý giao dịch, ảnh hưởng đến dòng tiền và phát sinh thêm chi phí tuân thủ.
Nếu tình trạng thiếu minh bạch kéo dài, doanh nghiệp cũng có thể gặp khó khăn trong quan hệ với đối tác, tổ chức tín dụng và các chủ thể tham gia chuỗi cung ứng quốc tế. Khi đó, ngay cả những giao dịch hợp pháp cũng có thể đòi hỏi thêm tài liệu để chứng minh bản chất và nguồn gốc dòng tiền.
Doanh nghiệp vì thế không thể chỉ dựa vào việc “tiền đã về tài khoản”. Trước khi chấp nhận thanh toán qua bên thứ ba, cần xác định rõ người thanh toán, quan hệ với bên mua và giao dịch tương ứng. Với khoản tiền đã nhận nhưng thiếu thông tin, cần kịp thời đối chiếu, yêu cầu các bên xác nhận và rà soát việc ghi nhận doanh thu, nghĩa vụ thuế, chứng từ và các yêu cầu liên quan.
Việc bổ sung hồ sơ phải phản ánh đúng sự việc đã xảy ra. Không nên lập lùi ngày, dựng quan hệ ủy quyền hoặc tạo chứng từ để hợp thức hóa dòng tiền. Một thiếu sót còn có thể giải trình; một chứng từ không đúng sự thật có thể làm thay đổi bản chất pháp lý vụ việc.
Thanh toán qua bên thứ ba có thể là phương thức hợp pháp. Nhưng doanh nghiệp không thể viện dẫn sự linh hoạt của thương mại quốc tế để bỏ qua nghĩa vụ nhận diện, kiểm tra và giải trình dòng tiền.
Bảo vệ uy tín cho hàng hóa cần bắt đầu từ từng hợp đồng, từng lô hàng và từng khoản thanh toán. Bởi chất lượng hàng hóa giúp doanh nghiệp có được đơn hàng; còn sự minh bạch giúp doanh nghiệp duy trì niềm tin của đối tác và thị trường.