
Khi dòng tiền hoàn thuế không theo kịp dòng hàng xuất khẩu
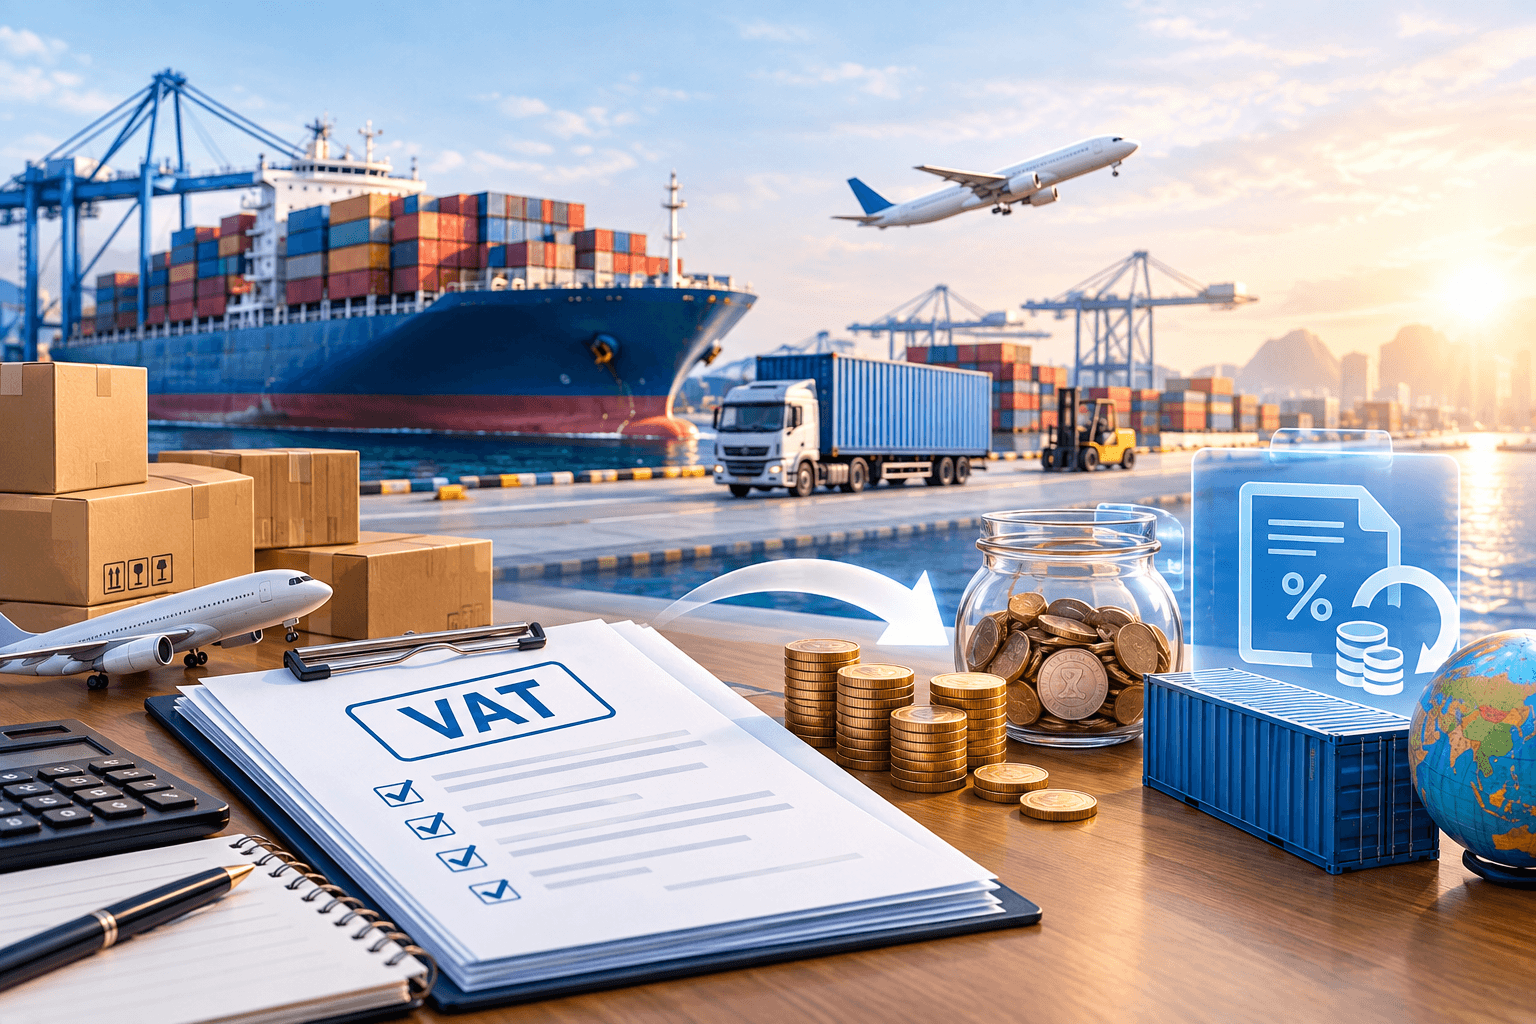
Hoàn thuế giá trị gia tăng (GTGT) đối với hàng hóa xuất khẩu không phải là một khoản hỗ trợ tùy nghi. Khi doanh nghiệp đã đáp ứng đầy đủ các điều kiện theo quy định, khoản thuế được hoàn cần kịp thời trở lại chu kỳ sản xuất, kinh doanh. Nếu dòng tiền này bị chậm lại, phía sau một hồ sơ hoàn thuế có thể là nhiều đơn hàng và cơ hội thị trường cùng bị ảnh hưởng.
Để thuế GTGT không trở thành chi phí của hàng xuất khẩu
Thuế GTGT về bản chất là thuế đánh vào tiêu dùng cuối cùng. Đối với hàng hóa xuất khẩu, chính sách thuế suất 0% và hoàn thuế đầu vào nhằm bảo đảm phần thuế phát sinh trong nước không trở thành chi phí làm giảm khả năng cạnh tranh của hàng hóa Việt Nam trên thị trường quốc tế.
Doanh nghiệp đã thanh toán thuế GTGT khi mua nguyên liệu, hàng hóa và dịch vụ phục vụ sản xuất. Khi sản phẩm được xuất khẩu, việc hoàn lại số thuế đầu vào đủ điều kiện chính là đưa phần vốn đã ứng ra trở về với hoạt động kinh doanh. Vì vậy, ý nghĩa của hoàn thuế không chỉ nằm ở việc doanh nghiệp có được hoàn hay không, mà còn ở thời điểm khoản tiền ấy được hoàn.
Vấn đề đặt ra ở đây không phải những hồ sơ thiếu chứng từ, giao dịch không có thật hoặc có dấu hiệu gian lận. Các trường hợp đó đương nhiên phải được kiểm tra và xử lý nghiêm. Điều cần quan tâm là những hồ sơ mà doanh nghiệp đã đáp ứng điều kiện hoàn thuế; hàng hóa đã thực tế xuất khẩu; giao dịch, hóa đơn, chứng từ thanh toán và số thuế đầu vào đều có căn cứ kiểm chứng, nhưng dòng tiền hoàn thuế vẫn chưa trở lại kịp thời.
Một khoản vốn chậm về, nhiều mắt xích bị ảnh hưởng
Hoạt động xuất khẩu vận hành theo những chu kỳ nối tiếp. Doanh nghiệp phải dùng dòng tiền từ đơn hàng trước để mua nguyên liệu, trả lương, thuê vận chuyển và chuẩn bị cho đơn hàng sau. Khoản thuế chờ hoàn, vì thế, không chỉ là một con số nằm trên sổ sách mà là phần vốn lưu động đang tạm thời đứng ngoài chu kỳ kinh doanh.
Khi dòng tiền này bị chậm, doanh nghiệp có thể phải vay ngân hàng, thậm chí là phải huy động nguồn tín dụng phi truyền thống với lãi suất cao để bù đắp, thu hẹp quy mô sản xuất hoặc thận trọng hơn khi nhận đơn hàng mới. Chi phí lãi vay tăng lên sẽ được tính vào giá thành gây khó cạnh tranh hoặc làm giảm lợi nhuận. Nếu không thu xếp được vốn, doanh nghiệp có thể chậm mua nguyên liệu đầu vào, chậm giao hàng và thậm chí đánh mất đối tác.
Ảnh hưởng cũng không dừng lại ở một doanh nghiệp. Phía sau nhà xuất khẩu còn có nhà cung cấp nguyên liệu, cơ sở gia công, đơn vị vận tải, kho bãi và người lao động. Một khoản vốn bị đọng ở đầu chuỗi có thể làm chậm nghĩa vụ thanh toán ở nhiều mắt xích khác.
Đáng lưu ý, có hồ sơ chỉ còn một phần nhỏ cần tiếp tục đối chiếu nhưng toàn bộ số tiền đề nghị hoàn cùng phải chờ. Có trường hợp doanh nghiệp đã chứng minh giao dịch thực tế nhưng vẫn bị ảnh hưởng bởi việc nhà cung cấp ở khâu trước ngừng hoạt động, chậm giải trình hoặc thuộc diện rủi ro. Nếu không phân định rõ trách nhiệm của từng chủ thể, chi phí của quá trình xác minh có thể bị chuyển sang doanh nghiệp đã thực hiện đúng nghĩa vụ.
Cần để phần vốn đủ điều kiện sớm trở lại sản xuất
Kiểm soát hoàn thuế là cần thiết để bảo vệ ngân sách, nhưng quản lý rủi ro phải nhận diện đúng giao dịch và đúng phạm vi cần kiểm tra. Không nên vì một phần hồ sơ còn vướng mà giữ lại cả phần thuế đã có đủ căn cứ giải quyết.
Do đó, cần nghiên cứu cơ chế tách phần: khoản thuế đã được kiểm tra, đối chiếu và xác định đủ điều kiện thì giải quyết trước; phần còn có căn cứ nghi vấn tiếp tục được xác minh. Đồng thời, dữ liệu về hóa đơn điện tử, hải quan, thanh toán và kê khai thuế cần được kết nối thực chất hơn để hạn chế việc doanh nghiệp phải cung cấp nhiều lần những thông tin cơ quan quản lý đã có.
Quá trình xử lý cũng cần giúp doanh nghiệp dự liệu được dòng tiền: hồ sơ đang vướng ở nội dung nào, phần nào đã đủ điều kiện, cơ quan nào đang phối hợp và thời điểm dự kiến hoàn thành. Sự minh bạch này không chỉ bảo đảm quyền của người nộp thuế mà còn giúp doanh nghiệp xây dựng kế hoạch sản xuất và cam kết đơn hàng một cách có trách nhiệm.
Hoàn thuế chỉ thực sự đạt được mục đích khi khoản tiền đủ điều kiện được trả lại đúng lúc để tiếp tục quay vòng. Nếu hàng hóa đã xuất đi, giao dịch đã được chứng minh và hồ sơ đã đáp ứng yêu cầu mà vốn vẫn nằm chờ, thì chính sách thuế suất 0% mới hoàn thành trên giấy tờ, chứ chưa đi trọn vào đời sống kinh doanh.
Đừng để một khoản thuế chậm hoàn làm lỡ một đơn hàng; và từ một đơn hàng bị lỡ, nhiều mắt xích của nền kinh tế cùng chậm lại.